
 Марина Ажгирей

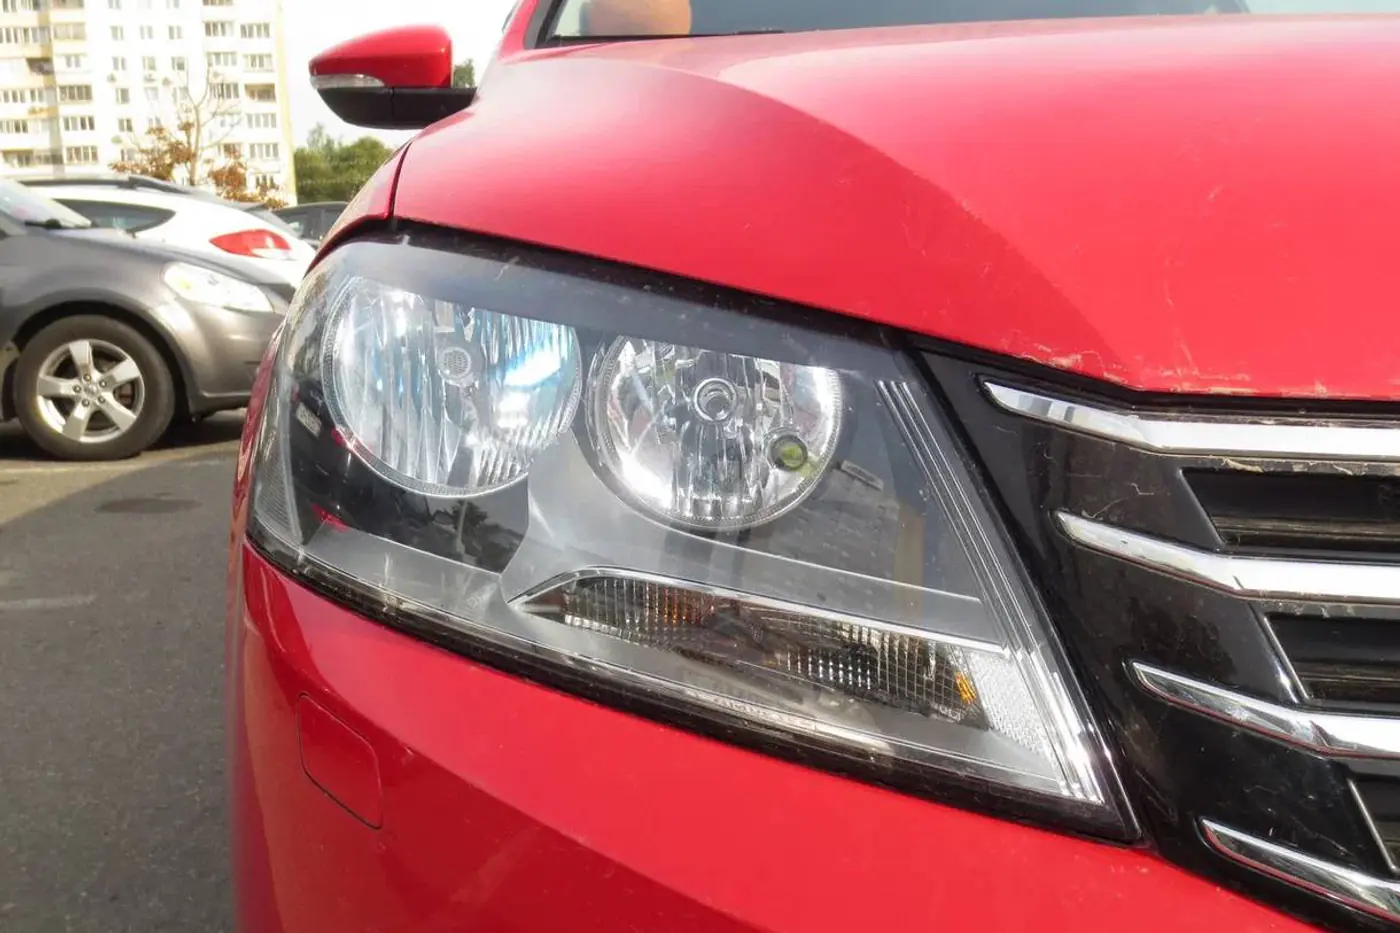
Во время проверки ИМНС по Логойскому району установила, что компания реализовала взаимозависимым физическим лицам два автомобиля – Volkswagen Passat и Mercedes E200. При этом стоимость машин была существенно ниже рыночной. Впоследствии автомобили перепродали уже по рыночным ценам, что стало одним из подтверждений выводов налоговой инспекции.
Налоговый орган расценил такие операции как искажение сведений о хозяйственных операциях, направленное на неполную уплату налогов. Выручку от продажи автомобилей скорректировали до рыночной стоимости.
Кроме того, разницу между расходами компании на приобретение автомобилей и доходом, который физические лица получили от их последующей перепродажи, налоговая инспекция квалифицировала как доход физических лиц, источником выплаты которого являлось общество.
По итогам проверки налоговую базу скорректировали. В результате ООО «П» доначислили к уплате 148 411,88 рубля. В эту сумму вошли НДС, налог на прибыль, подоходный налог и пени.
Компания обратилась в суд, требуя признать решение налоговой инспекции недействительным. Суд первой инстанции отказал в удовлетворении требований, признав действия налогового органа законными.
Суд апелляционной инстанции также подтвердил выводы первой инстанции. В постановлении отмечено, что занижение налоговой базы повлекло доначисление обществу как налога на прибыль, так и подоходного налога.
Решение суда оставлено без изменения, а апелляционная жалоба ООО «П» – без удовлетворения.


Чтобы оставить комментарий, необходимо войти на сайт
Leonidich666
16 авг 14:08
А что так можно было?
Beu
16 авг 14:50
Схема старая и уже не рабочая.